Manicômio Tributário: Estratégias empresariais diante da incerteza jurídica nas decisões do STJ em matéria tributária
PIS/Cofins sobre descontos e bonificações dados ao varejo.
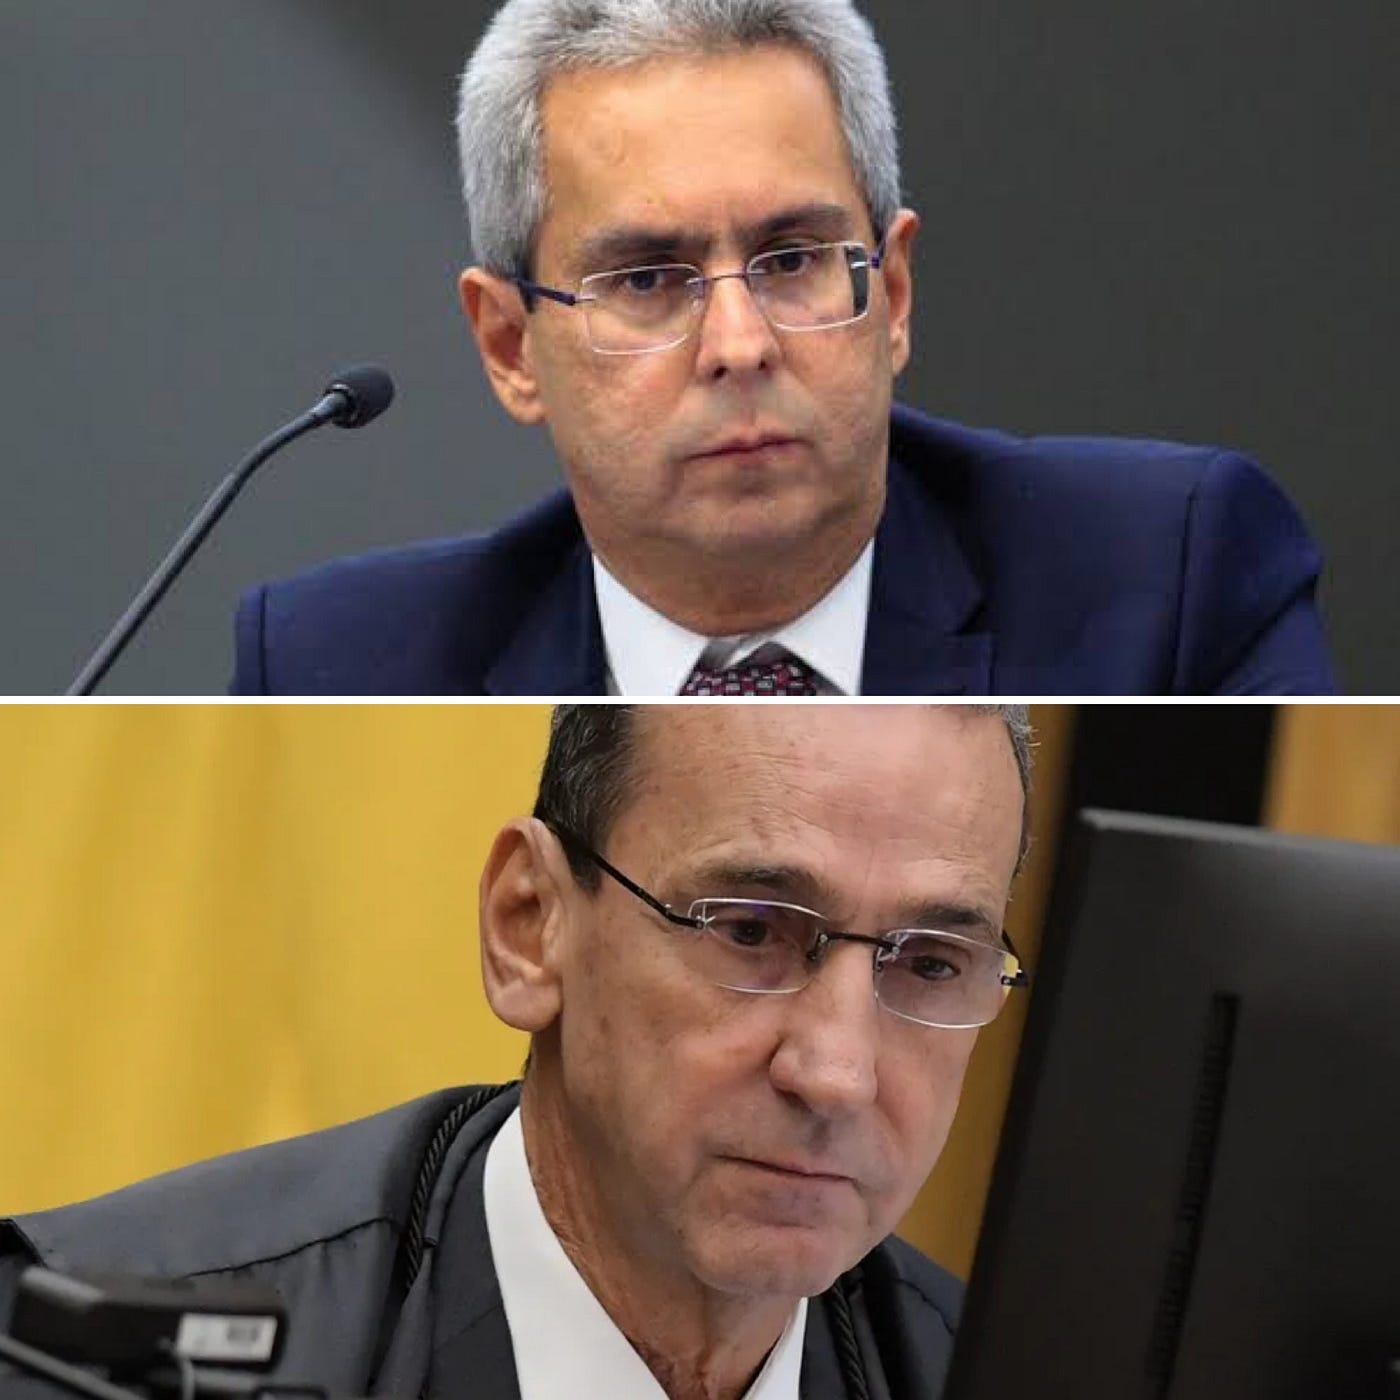
Na Foto acima encontramos:
Gurgel de Faria (Ministro da. 1ª Turma): classificou os descontos como “meros redutores” dos custos de aquisição de mercadorias e tratou a tributação como uma “premissa equivocada” do Fisco. E,
Francisco Galvão (Ministro da 2ª Turma STJ): entendeu que os descontos obtidos pela varejista deveriam ser tributados por não serem incondicionados.
O que são essas bonificações e descontos?
Bonificações e descontos são práticas comuns no varejo, envolvendo reduções de preços ou benefícios oferecidos pelos fornecedores aos varejistas. Essas concessões podem ocorrer em troca de maior visibilidade dos produtos nas lojas, promoções especiais ou outros acordos comerciais. No seguimento automotivo por exemplo, as revendas de veículos conhecem esses descontos como: Bônus Varejo, Bônus Comercial, Ações Comerciais, Mídias Cooperadas entre outros.
Na primeira decisão, em 12 de abril de 2023, a 1ª Turma do STJ se posicionou a favor dos contribuintes, argumentando que bonificações e descontos incondicionais não devem integrar a base de cálculo do PIS e da Cofins. A relatora, ministra Regina Helena Costa, destacou que essas concessões não representam receitas para os varejistas, mas sim redutores de custo, ou, se consideradas receitas, deveriam ser de natureza financeira com alíquotas reduzidas.
Já em 08 de dezembro de 2023, a 2ª Turma divergiu desse entendimento, considerando que PIS e Cofins devem incidir sobre bonificações e descontos obtidos pelo varejo na aquisição de mercadorias. O relator, ministro Francisco Falcão, argumentou que, no caso analisado, os descontos não eram incondicionais, pois dependiam de certas condições, e, portanto, deveriam ser tributados.
O cenário tributário complexo no Brasil, muitas vezes denominado “manicômio tributário,” reflete a multiplicidade de normas e interpretações no sistema fiscal do país. A divergência entre as decisões destaca a falta de clareza e uniformidade nas questões tributárias, gerando desafios para as empresas que lidam com a complexidade das regulamentações fiscais.
Como a decisão da 2ª Turma diverge do posicionamento da 1ª Turma, a questão terá que ser definida pela 1ª Seção — que reúne os dois colegiados de direito público.
Fonte:
https://valor.globo.com/google/amp/legislacao/noticia/2023/04/12/stj-livra-de-pis-e-cofins-descontos-e-bonificacoes-dados-ao-varejo.ghtml
https://valor.globo.com/google/amp/legislacao/noticia/2023/12/08/stj-mantem-pis-cofins-sobre-descontos-e-bonificacoes-dados-ao-varejo.ghtml
Publicado originalmente no Medium.